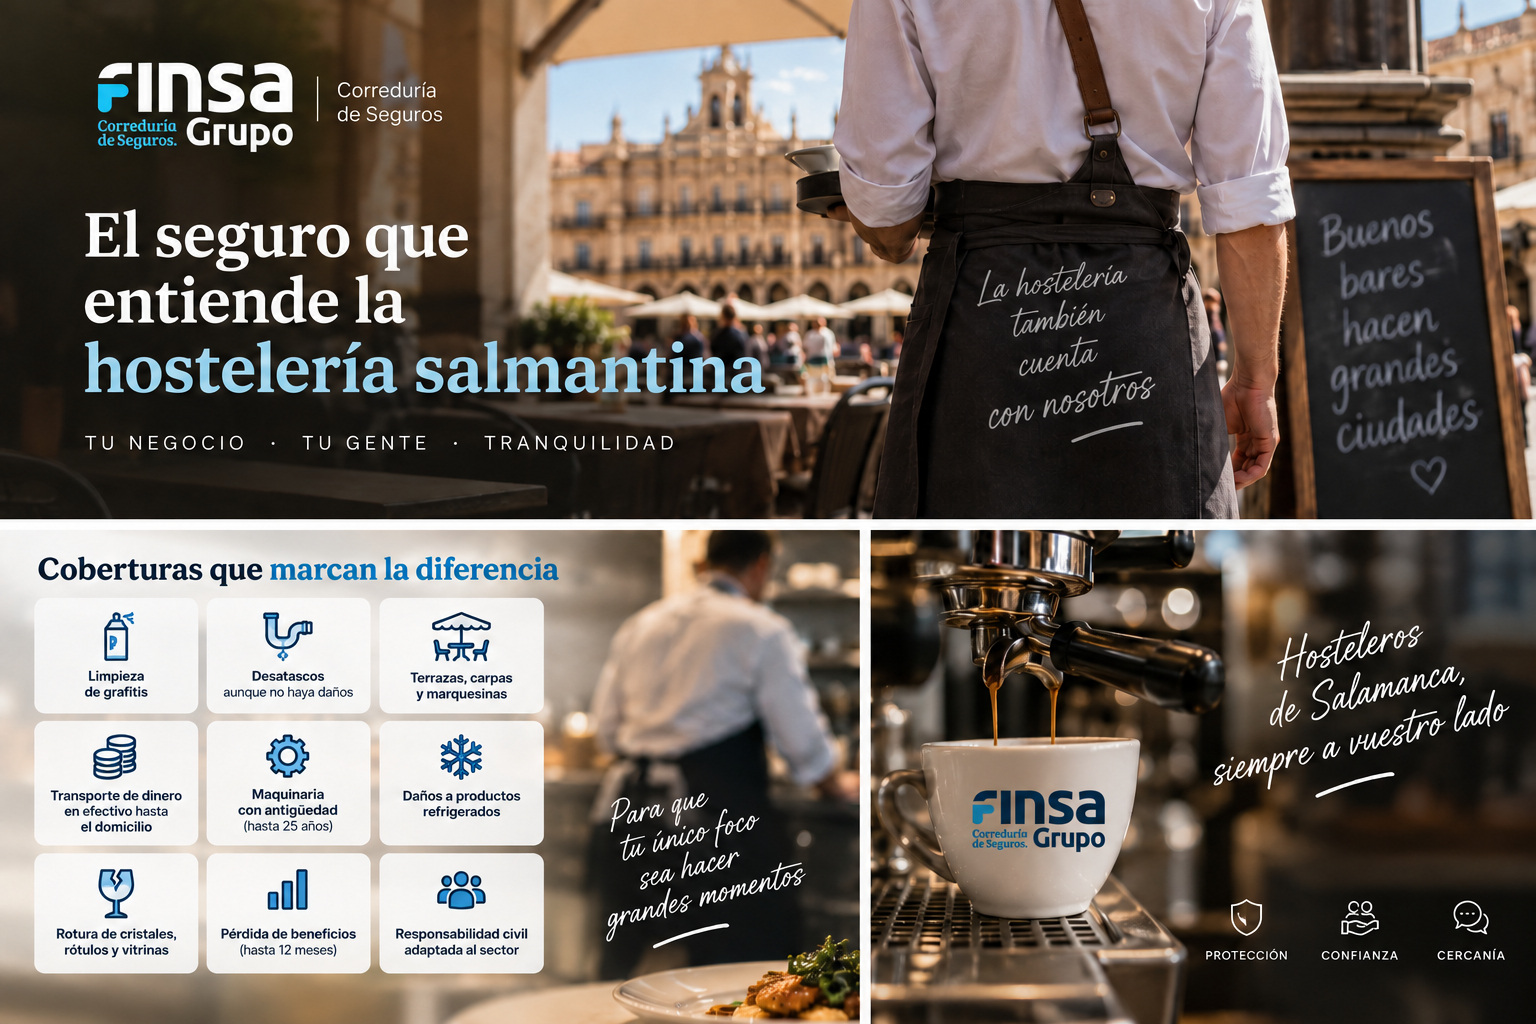
7 problemas reales que pueden arruinar un negocio hostelero
Una avería, una cámara que deja de funcionar, un problema en la terraza o varios días sin poder abrir pueden convertir un simple contratiempo en una factura importante. Estos son algunos de los riesgos que cualquier hostelero debería tener previstos.
En hostelería, muchas veces el verdadero problema no es que ocurra un imprevisto, sino descubrir después que aquello que parecía estar asegurado no estaba cubierto como se esperaba. Un bar o un restaurante reúne maquinaria, productos perecederos, instalaciones, terrazas, clientes, trabajadores y dinero en efectivo. Por eso, conocer bien los riesgos del negocio y anticiparse a ellos resulta fundamental.
1. Un siniestro que obliga a cerrar
Una fuga de agua, un incendio o una avería eléctrica pueden causar importantes daños materiales, pero existe una consecuencia aún más delicada: tener que cerrar temporalmente el negocio. Mientras se realizan reparaciones, siguen existiendo alquileres, suministros, salarios y otros gastos fijos. Por eso, al revisar un seguro no basta con preguntarse cuánto costará reparar el local; también hay que saber qué sucede con los ingresos que dejan de generarse durante ese tiempo.
Las pólizas específicamente configuradas para hostelería pueden incorporar protección frente a la pérdida de beneficios y contemplar indemnizaciones durante el periodo de interrupción de la actividad. En la solución diseñada para el sector hostelero salmantino de la correduría de seguros salmantina Finsa se contemplan diferentes modalidades de protección de los ingresos y periodos de indemnización de hasta 12 meses.
2. Una cámara frigorífica que deja de funcionar
Una avería en una cámara o congelador puede suponer perder en pocas horas una importante cantidad de género. No basta, por tanto, con proteger la propia maquinaria: también conviene comprobar qué ocurre con los alimentos almacenados cuando se produce una avería o un fallo prolongado del suministro eléctrico. Entre las condiciones específicas planteadas para la hostelería salmantina se incluye precisamente una mejora para productos refrigerados.
3. Un atasco en el peor momento
Un desagüe bloqueado en plena comida o cena puede complicar seriamente el servicio aunque todavía no haya provocado una inundación. La clave está en saber si la póliza actúa antes de que aparezcan daños. Algunas soluciones específicas como las de Finsa ya contemplan los gastos de desatasco de determinadas conducciones incluso cuando el agua todavía no ha causado desperfectos.
4. Cuando la terraza también sufre
Terrazas, carpas y marquesinas forman parte esencial de muchos establecimientos y están permanentemente expuestas a viento, lluvia y otros fenómenos meteorológicos. Por eso es importante comprobar qué elementos exteriores están realmente asegurados. La solución negociada por Finsa contempla determinadas terrazas, carpas y marquesinas como parte del inmueble cuando cumplen las condiciones establecidas.
5. Un accidente o una intoxicación
Una caída dentro del establecimiento, una reclamación de un cliente o una intoxicación alimentaria pueden tener consecuencias económicas importantes Aquí cobra especial importancia una Responsabilidad Civil adaptada a la actividad hostelera, que contemple situaciones relacionadas con clientes, alimentos, empleados, terrazas o incluso determinados trabajos realizados fuera del establecimiento.
6. Llevar la recaudación hasta casa
El negocio cierra, pero queda una última tarea: llevarse el dinero recaudado durante la jornada. Y ese trayecto también puede entrañar riesgos. Entre las condiciones desarrolladas específicamente para el sector figura la posibilidad de cubrir la expoliación durante el recorrido directo desde el establecimiento hasta el domicilio, cuando se produzca mediante violencia o amenazas y se cumplan las condiciones de la póliza.
7. Esa máquina antigua que sigue siendo imprescindible
Hornos, cafeteras, cámaras o lavavajillas profesionales pueden seguir funcionando perfectamente durante muchos años, pero su antigüedad puede convertirse en un problema a la hora de aplicar determinadas coberturas. Por eso conviene revisar hasta qué edad está protegida la maquinaria. En las condiciones mejoradas de Finsa, la exclusión por antigüedad se sitúa en equipos de más de 25 años o que hayan superado su vida útil.
Anticiparse antes de que llegue el problema
Y estos no son los únicos imprevistos. Una pintada en la fachada, daños en el mobiliario o un robo también pueden alterar el funcionamiento habitual de un establecimiento. De hecho, entre las mejoras planteadas por Finsa aparecen coberturas tan específicas como la limpieza de grafitis o los daños estéticos al contenido.
Precisamente esa realidad llevó a Finsa Grupo Correduría de Seguros a desarrollar una solución específica para la hostelería salmantina, partiendo de los siniestros más habituales y de las carencias detectadas en seguros más generalistas.
Porque en un negocio hostelero, el mejor momento para saber qué cubre realmente un seguro siempre es antes de necesitarlo.